
أصدرت الهيئة العامة للرقابة المالية أول دليل شامل للقواعد والضوابط المنظمة لعمل شركات التمويل الاستهلاكي، ليكون مرجعًا موحدًا للمتطلبات الرقابية الحاكمة للنشاط، وبهدف تعزيز معرفة الشركات والعاملين بهذا القطاع بجميع الالتزامات التشريعية والتنظيمية المفروضة عليها، وتيسير الامتثال للمتطلبات الرقابية.

ويأتي إصدار الدليل في ظل التطور المستمر لنشاط التمويل الاستهلاكي، وتزايد المؤسسات التي تقدم خدماته، وتنوع المنتجات ووسائل تقديم التمويل، إلى جانب تعدد القرارات والتعليمات والكتب الدورية والقواعد الرقابية الصادرة لتنظيم النشاط خلال السنوات الماضية.
حيث يجمع الدليل جميع تفاصيل الإطار التنظيمي بصورة متكاملة تيسر الرجوع إليها، ويوضح للشركات القائمة والجديدة متطلبات التأسيس والترخيص وممارسة النشاط.
ويستند الدليل إلى أحكام قانون تنظيم نشاط التمويل الاستهلاكي رقم (18) لسنة 2020، وما صدر تنفيذًا له من قرارات مجلس إدارة الهيئة ورئيس الهيئة والكتب الدورية حتى الآن، ويضم القواعد المنظمة لمختلف مراحل عمل شركات التمويل الاستهلاكي ومزاولي النشاط.
إجراءات التأسيس والترخيص
يتناول الدليل مختلف مراحل عمل شركات التمويل الاستهلاكي، بداية من إجراءات التأسيس والترخيص ومتطلبات رأس المال وهيكل المساهمين، مرورًا بقواعد الحوكمة وتشكيل مجالس الإدارة والوظائف الرئيسية واللجان المنبثقة عنها ونظم الرقابة الداخلية، وصولًا إلى القواعد الأساسية لممارسة النشاط ومعايير الملاءة المالية وإعداد القوائم المالية ونماذج عقود التمويل وإجراءات قيد الفروع.
كما يتضمن الضوابط المنظمة للتسويق والإعلان والإفصاح للعملاء، بما يشمل: تقديم المعلومات بصورة واضحة ودقيقة، وإتاحة جداول السداد وبيانات التكاليف والمصروفات والمزايا والمخاطر المرتبطة بالتمويل، وتنظيم الضمانات المقدمة من العملاء، وحظر الحصول على أوراق موقعة على بياض أو إيصالات أمانة كضمان للتمويل.
ويستعرض الدليل المتطلبات المرتبطة بمكافحة غسل الأموال وتمويل الإرهاب، وإجراءات العناية الواجبة للتعرف على العملاء، والإبلاغ عن العمليات المشتبه فيها، وحفظ السجلات والمستندات، إلى جانب قواعد الإقرار عن العملاء لدى شركات الاستعلام الائتماني، الأمر الذي يدعم تكامل المعلومات الائتمانية ويرفع كفاءة قرارات منح التمويل وإدارة المخاطر الائتمانية.
قواعد تقييم الجدارة الائتمانية للعملاء
وبالنسبة لمنح التمويل؛ يتضمن الدليل قواعد تقييم الجدارة الائتمانية للعملاء، ومراجعة التمويلات القائمة، ومتابعة العملاء غير المنتظمين، والتأكد من استخدام التمويل في الغرض المخصص له، إلى جانب اعتماد نظم للتقييم الرقمي للجدارة الائتمانية تستند إلى عوامل مرتبطة بالقدرة على السداد والوضع المالي للعميل.
كما يضم الدليل معايير (بازل 3) المرتبطة بالملاءة المالية والتي تتضمن معيار كفاية رأس المال والرافعة المالية ونسب السيولة، إلى جانب قواعد تكوين المخصصات ومخاطر التركّز واختبارات التحمّل المالي والتقارير الدورية. وتستهدف هذه المتطلبات دعم قدرة شركات التمويل على الوفاء بالتزاماتها ومواجهة مخاطر الائتمان والتشغيل والسيولة والحفاظ على سلامة مراكزها المالية.
وتشمل القواعد كذلك متطلبات التحول الرقمي والأمن السيبراني، إذ يلتزم المرخص لهم بتوفير البنية التكنولوجية وأنظمة المعلومات اللازمة لممارسة النشاط، ووضع أطر لحوكمة تكنولوجيا المعلومات وإدارة مخاطرها والأمن السيبراني، إلى جانب إجراء اختبارات اختراق دورية، باعتبار الالتزام بهذه المتطلبات أحد شروط استمرار الترخيص.
كما تتضمن القواعد التنظيمية إنشاء سجل شركات تحصيل المستحقات في جميع أنشطة التمويل غير المصرفي بضوابط واضحة بهدف إحكام الرقابة على السوق وحماية حقوق المتعاملين، وإلزام الشركات والجهات العاملة في أنشطة التمويل غير المصرفي بإخطار عملائها ببيانات شركات التحصيل المتعاقد معها، ووسائل التحقق من هوية المحصلين وطرق التواصل الرسمية، فضلًا عن متابعة الشكاوى المقدمة ضد شركات التحصيل واتخاذ الإجراءات التصحيحية اللازمة بشأنها.
وتشمل القواعد الحديثة أيضًا إلزام شركات التمويل الاستهلاكي بتوفير تغطية تأمينية لعملائها حتى سن 65 عامًا الحاصلين على تمويل منها، وذلك ضد مخاطر الوفاة والعجز الكلي المستديم، على أن يكون مبلغ التأمين مساويًا لرصيد التمويل المستحق على العميل.
التمويل النقدي المُسبق
ويتضمن الدليل كذلك قواعد التعامل مع التمويل النقدي المُسبق، وآليات رصد ومواجهة حالات التسييل النقدي للتمويل، فضلًا عن القوائم المنظمة للمخالفات والتدابير الإدارية والإجراءات التي تتخذها الهيئة في إطار رقابتها على الجهات الخاضعة لأحكام القانون.
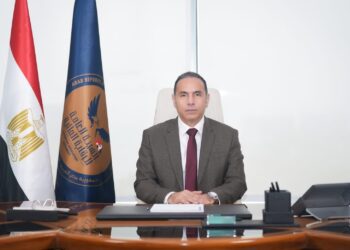
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن حماية حقوق المتعاملين واستقرار السوق ركيزتان أساسيتان لازدهار نشاط التمويل الاستهلاكي وتعظيم إسهامه في الاقتصاد الوطني، وأن مسئولية الهيئة تشمل التأكد من التزام الجهات الخاضعة للرقابة بالقواعد المنظمة للعلاقة مع العملاء، إلى جانب متابعة سلامة ممارسات منح التمويل وإدارته.
وأكد أن وضوح القواعد وتكاملها يمثلان عنصران أساسيان لضمان كفاءة الرقابة، موضحًا أن إتاحة المتطلبات التنظيمية بصورة منظمة يساعد الشركات على تحديد التزاماتها الرقابية، ويدعم أعمال المتابعة والتقييم، ويرفع مستوى الاتساق في تطبيق القواعد داخل السوق.
وأوضح أن الرقابة تمتد إلى مختلف مراحل العلاقة بين الشركة والعميل، بدءًا من الإعلان والتسويق والإفصاح عن شروط التمويل وتكاليفه، مرورًا بتقييم الجدارة الائتمانية وإبرام العقود، وصولًا إلى إدارة التمويل ومتابعة الالتزامات وحماية بيانات العملاء، وذلك لضمان إلمام المتعامل بالمعلومات اللازمة لاتخاذ قرار مالي واعٍ، والحد من الممارسات التي قد تؤدي إلى الإضرار بمصالحه أو تحميله التزامات غير واضحة.
وشدد الدكتور إسلام عزام على أن الهيئة مستمرة في مواجهة أي اختلالات أو ممارسات من شأنها الإضرار بحقوق المتعاملين أو المساس بسلامة القطاع المالي غير المصرفي، وأن الرقابة تشمل المتابعة المستمرة لمدى الالتزام بالقواعد والمعايير، واتخاذ الإجراءات الرقابية والتصحيحية اللازمة تجاه المخالفات وفقًا لأحكام القانون والقرارات المنظمة للنشاط.
تبويب القواعد والضوابط المنظمة لنشاط التمويل الاستهلاكي
من جانبها، قالت الدكتورة رحاب طه، مساعد رئيس الهيئة العامة للرقابة المالية لشئون التمويل، إن إعداد الدليل جاء انطلاقًا من الحاجة إلى تبويب القواعد والضوابط المنظمة لنشاط التمويل الاستهلاكي في إطار متكامل، ييسّر على الشركات تحديد متطلباتها الرقابية وتطبيقها، ويدعم كفاءة أعمال المتابعة والرقابة.
وأوضحت أن الدليل يمثل أداة عملية يمكن للشركات الاستناد إليها في مراجعة أطر العمل والإجراءات الداخلية والتأكد من توافقها مع القواعد والضوابط الصادرة عن الهيئة، فضلًا عن تسهيل تحديد المتطلبات التنظيمية المرتبطة بكل جانب من جوانب النشاط.
وأضافت الدكتورة رحاب طه أن الهيئة تواصل تطوير الإطار التنظيمي للتمويل غير المصرفي وفقًا لتطور نماذج الأعمال والمخاطر المرتبطة بها، مع الحفاظ على الضوابط اللازمة لسلامة الممارسات وحماية حقوق المتعاملين.
وتؤكد الهيئة أن تطوير الأطر التنظيمية والرقابية للتمويل غير المصرفي يمثل مسارًا مستمرًا يرتبط بمواكبة التغيرات والمستجدات في الأسواق وما يصحبها من مخاطر، بالتوازي مع الالتزام الدائم بحماية حقوق المتعاملين وتكثيف توعية المواطنين بحقوقهم التي تكفلها القوانين ذات الصلة.
المصدر : موقع متناهي